Domain cmty.de kaufen?
Wir ziehen mit dem Projekt
cmty.de um.
Sind Sie am Kauf der Domain
cmty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cmty.de kaufen?
Wann ist bei einem Kfz die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist bei einem Kraftfahrzeug (Kfz) ausweisbar, wenn das Fahrzeug für gewerbliche Zwecke genutzt wird. Das bedeutet, dass die MWSt nur dann vom Verkäufer auf der Rechnung ausgewiesen werden kann, wenn der Käufer die Vorsteuer abziehen kann. Privatpersonen, die ein Kfz für den persönlichen Gebrauch erwerben, können die MWSt in der Regel nicht abziehen. Es ist wichtig, dass die korrekten steuerlichen Voraussetzungen erfüllt sind, um die MWSt ausweisen zu können. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **

Ähnliche Suchbegriffe für Kfz-MwSt
Top-Angebote
Produkte zum Begriff Kfz-MwSt:
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
Welche Mwst haben Getränke?
Die Mehrwertsteuer (Mwst) auf Getränke variiert je nach Art des Getränks. In Deutschland beträgt die Mehrwertsteuer auf alkoholfreie Getränke wie Wasser, Saft oder Limonade in der Regel 19%. Für alkoholische Getränke wie Bier, Wein oder Spirituosen gilt hingegen ein reduzierter Steuersatz von 16%. Es ist wichtig zu beachten, dass die Mehrwertsteuer auf Getränke in anderen Ländern unterschiedlich sein kann. Daher sollte man sich vor dem Kauf über die jeweiligen Steuersätze informieren. In einigen Ländern können bestimmte Getränke sogar von der Mehrwertsteuer befreit sein. **
Sind Gutscheine MWST pflichtig?
Sind Gutscheine MWST pflichtig? Ja, Gutscheine sind grundsätzlich umsatzsteuerpflichtig, da sie als Zahlungsmittel angesehen werden und somit der gleichen Besteuerung wie die zugrunde liegende Ware oder Dienstleistung unterliegen. Die Mehrwertsteuer wird entweder beim Kauf des Gutscheins oder bei der Einlösung des Gutscheins auf den tatsächlichen Warenwert erhoben. Es gibt jedoch Ausnahmen, zum Beispiel bei bestimmten steuerbefreiten Leistungen oder wenn der Gutschein kostenlos ausgegeben wird. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden, um sicherzustellen, dass die korrekten steuerlichen Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff Kfz-MwSt:
-
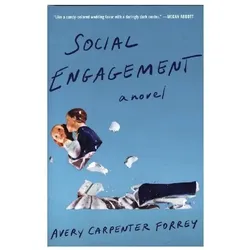
Social Engagement, Belletristik von Avery Carpenter Forrey"Social Engagement" ist ein scharfsinniger und humorvoller Debütroman von Avery Carpenter Forrey, der die komplexe Welt der Millennial-Hochzeitkultur, Klassenunterschiede und zwischenmenschliche Beziehungen durch die Linse sozialer Medien beleuchtet. Die Geschichte folgt Callie Holt, die an ihrem Hochzeitstag in einer luxuriösen Hochzeits-Suite in Rhode Island feststellt, dass ihre Ehe bereits nach wenigen Stunden gescheitert ist. Während sie in einer Badewanne sitzt und Pizza isst, reflektiert sie über die Ereignisse des vergangenen Jahres, die zu diesem unerwarteten Wendepunkt geführt haben. Die Erzählung ist sowohl leichtfüssig als auch bissig und bietet einen kritischen Blick auf die Erwartungen und Realitäten, die mit modernen Hochzeiten verbunden sind. Callies Reise durch Freundschaft, Liebe und Enttäuschung wird von einem scharfen Witz und einer tiefen Einsicht in die Dynamik ihrer sozialen Umgebung begleitet.27,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist bei einem Kfz die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist bei einem Kraftfahrzeug (Kfz) ausweisbar, wenn das Fahrzeug für gewerbliche Zwecke genutzt wird. Das bedeutet, dass die MWSt nur dann vom Verkäufer auf der Rechnung ausgewiesen werden kann, wenn der Käufer die Vorsteuer abziehen kann. Privatpersonen, die ein Kfz für den persönlichen Gebrauch erwerben, können die MWSt in der Regel nicht abziehen. Es ist wichtig, dass die korrekten steuerlichen Voraussetzungen erfüllt sind, um die MWSt ausweisen zu können. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
Ähnliche Suchbegriffe für Kfz-MwSt
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Welche Mwst haben Getränke?
Die Mehrwertsteuer (Mwst) auf Getränke variiert je nach Art des Getränks. In Deutschland beträgt die Mehrwertsteuer auf alkoholfreie Getränke wie Wasser, Saft oder Limonade in der Regel 19%. Für alkoholische Getränke wie Bier, Wein oder Spirituosen gilt hingegen ein reduzierter Steuersatz von 16%. Es ist wichtig zu beachten, dass die Mehrwertsteuer auf Getränke in anderen Ländern unterschiedlich sein kann. Daher sollte man sich vor dem Kauf über die jeweiligen Steuersätze informieren. In einigen Ländern können bestimmte Getränke sogar von der Mehrwertsteuer befreit sein. **
-
Sind Gutscheine MWST pflichtig?
Sind Gutscheine MWST pflichtig? Ja, Gutscheine sind grundsätzlich umsatzsteuerpflichtig, da sie als Zahlungsmittel angesehen werden und somit der gleichen Besteuerung wie die zugrunde liegende Ware oder Dienstleistung unterliegen. Die Mehrwertsteuer wird entweder beim Kauf des Gutscheins oder bei der Einlösung des Gutscheins auf den tatsächlichen Warenwert erhoben. Es gibt jedoch Ausnahmen, zum Beispiel bei bestimmten steuerbefreiten Leistungen oder wenn der Gutschein kostenlos ausgegeben wird. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden, um sicherzustellen, dass die korrekten steuerlichen Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.